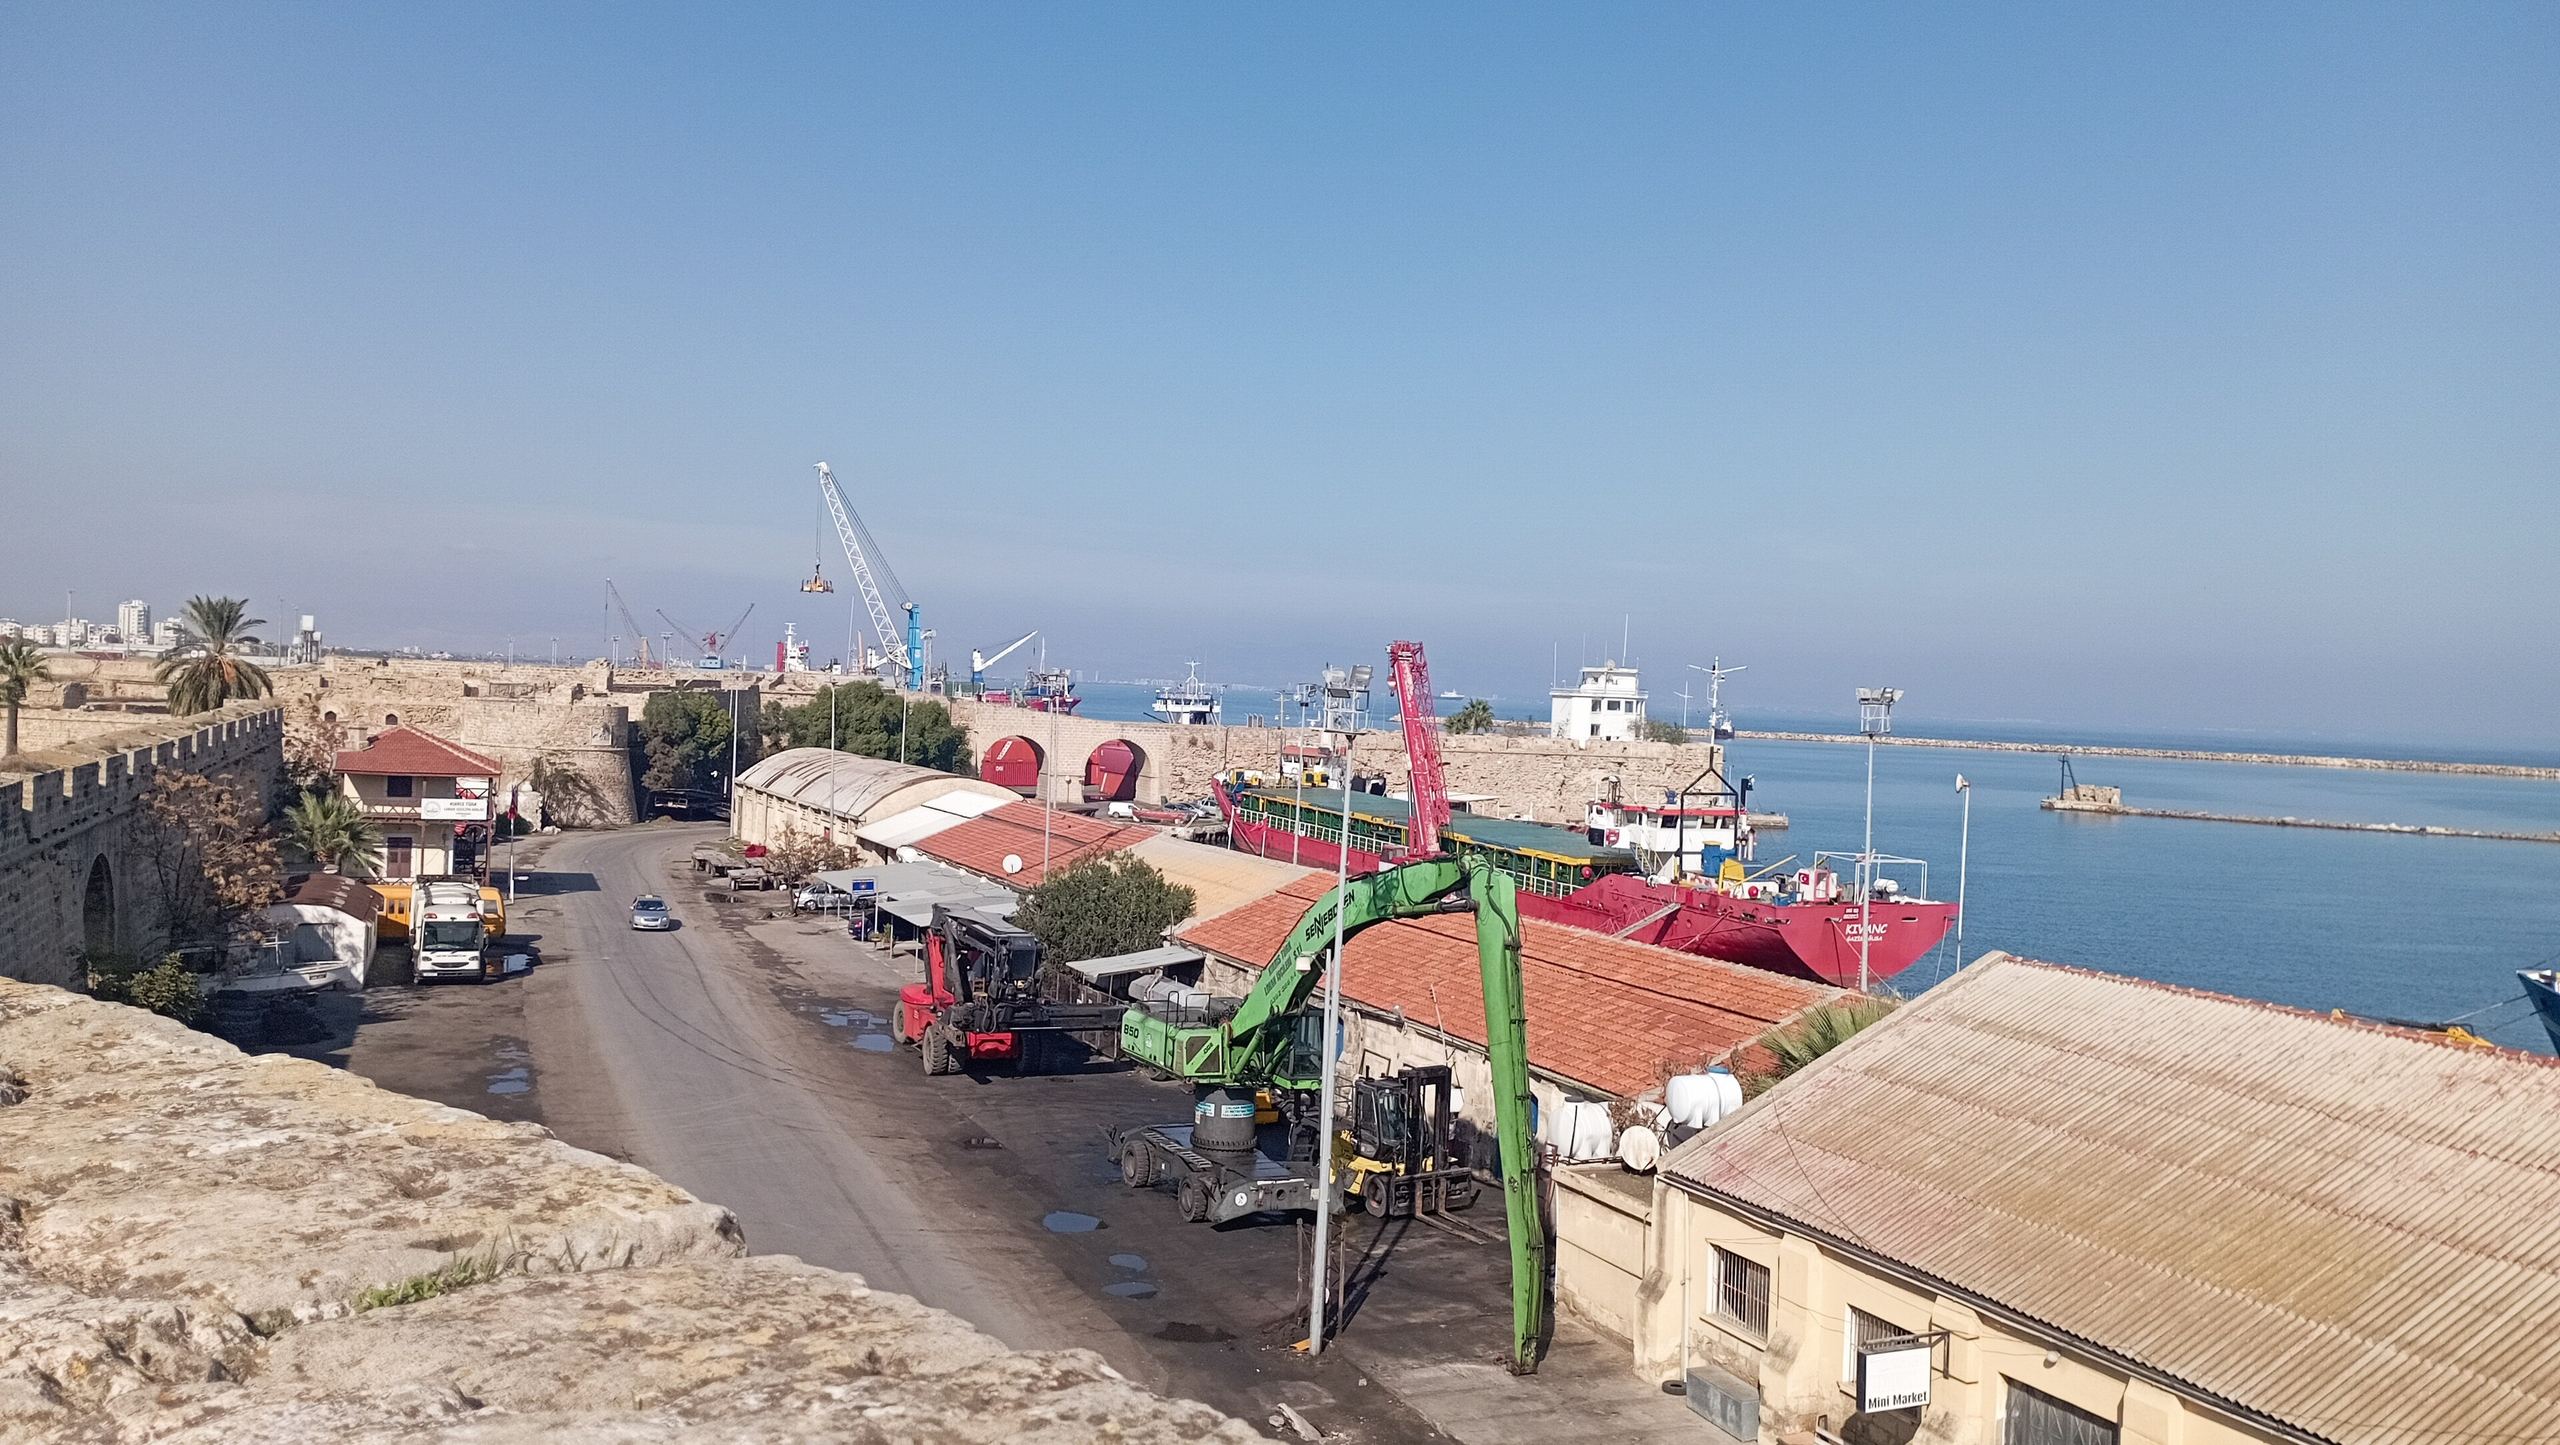
KKTC'de gümrük vergisi, mal iç piyasaya girdiği anda doğar. O ana kadar mal Gazimağusa Serbest Liman ve Bölgesi'nde, onaylı bir antrepoda ya da transit rejiminde vergisiz bekleyebilir. Bu üç rejim, malı parça parça çekmek, yeniden ihraç etmek ya da KKTC'yi yalnız geçiş noktası olarak kullanmak için vardır.
Serbest bölge: gümrük hattının dışı
Serbest Liman ve Bölge Yasası, bölgedeki faaliyet ve işlemleri gümrük vergisi bakımından "Devlet gümrük hattı dışında" sayar. Bölgede sanayi, imalat ve ticaret yapılabilir; bunun için Serbest Liman ve Bölge Müdürlüğü'nden işletme izni gerekir. Mal bölgeden KKTC iç piyasasına geçtiğinde ise dış ticaret, gümrük ve kambiyo mevzuatı uygulanır, yani normal bir ithalat yapılmış olur.
Antrepo: vergisiz bekleme
Antrepo beyanıyla mal, vergisi ödenmeden Gümrük Müdürü'nün onayladığı genel ya da özel bir antrepoya konur. Antrepoya aktarılan mal için ithal izni aranmaz. Vergi, mal iç tüketime çekilirken doğar. Bir konteyner malı ay ay, satıldıkça çekmek ya da hiç iç piyasaya sokmadan başka ülkeye göndermek bu sayede mümkündür.
Transit: yalnız geçiş
Transit ve transit aktarma olarak beyan edilen mal, Gümrük Müdürü'nün koşullarına uyulduğu sürece vergi alınmadan taşınır; yasadaki ambar ücretleri uygulanır. Mal transitten çıkıp iç piyasaya girerse normal ithalat işlemi başlar.
KDV
Transit, aktarma, antrepo, geçici depolama ve serbest bölge rejimindeki mallar ithalatta KDV'den istisnadır. KDV de vergi gibi mal iç piyasaya girdiğinde doğar.
Yeniden ihraç
İthal edilmiş bir malı başka ülkeye göndermek için Bakanlıktan "İhracat Re-Export İzin Belgesi" gerekir. Ancak konşimentosunda transit kaydı olan ya da antrepoda, serbest bölgede bekleyen malın çıkışı doğrudan Gümrük'te yapılır ve Bakanlık iznine bağlı değildir. Bu nedenle rejimin mal gelmeden belirlenmesi, sonradan izin başvurusu gereğini ortadan kaldırabilir.